Voglio vendere la casa ereditata: perché il notaio parla di accettazione tacita
Se hai ereditato un immobile e vuoi venderlo, il notaio ti chiederà di trascrivere l'accettazione tacita dell'eredità. Senza questa formalità la vendita non si può fare, perché nei registri immobiliari manca il passaggio che ti collega al defunto come proprietario.

Che cos’è l’accettazione tacita dell’eredità
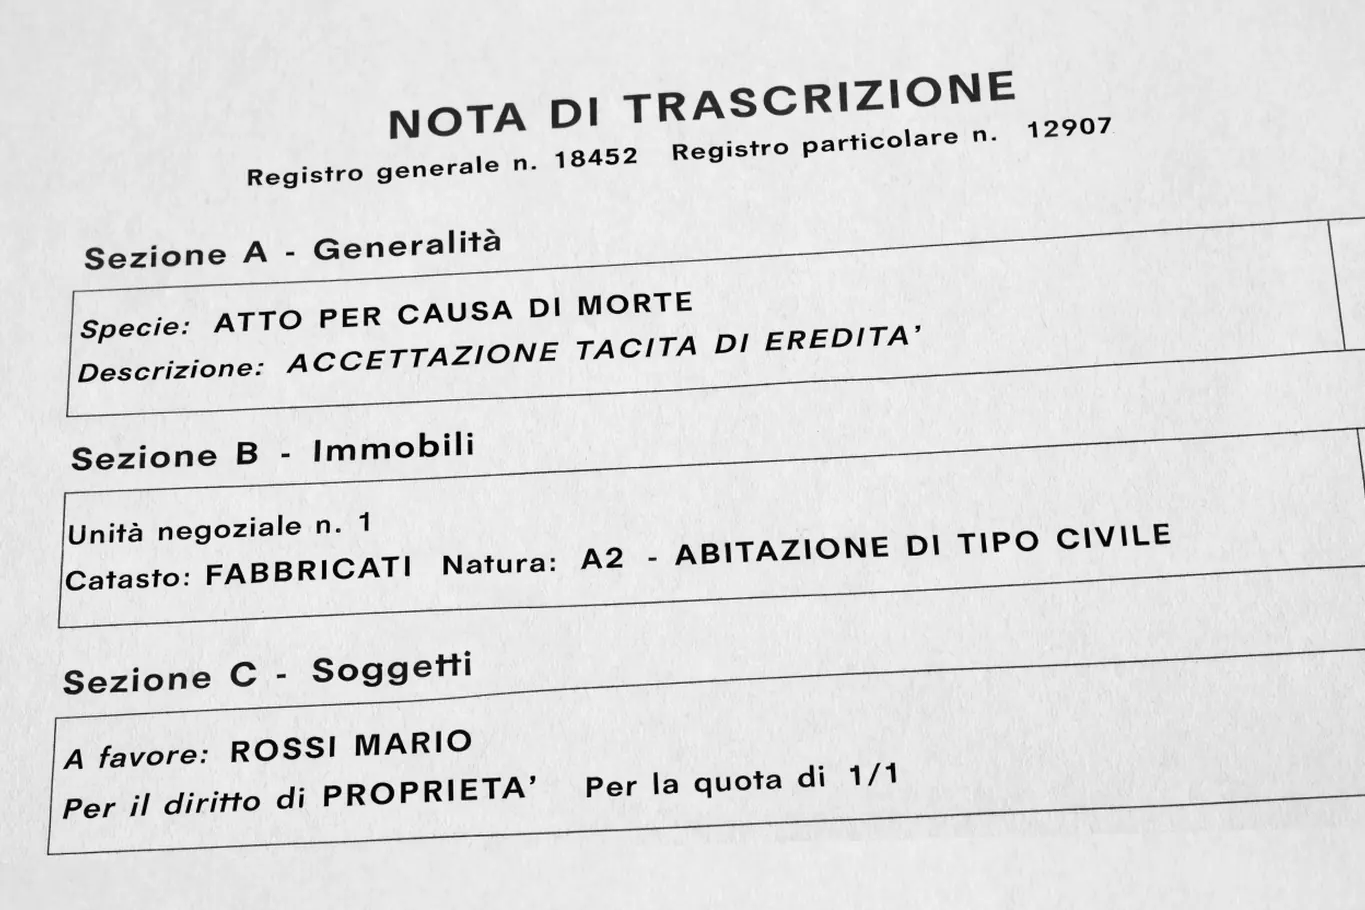
Quando una persona muore e lascia un immobile, chi eredita diventa proprietario solo se accetta l’eredità. L’accettazione può essere espressa — con un atto formale — oppure tacita, cioè per comportamento: compiere un atto che presuppone la volontà di accettare, e che non si avrebbe diritto di compiere se non in qualità di erede (art. 476 c.c.).
Vendere un immobile ereditato è esattamente uno di questi atti. Chi vende si comporta da proprietario, e farlo ha senso solo se si è accettata l’eredità. L’accettazione, in questo caso, è insita nella vendita stessa.
Perché va trascritta nei registri immobiliari
Una cosa è essere eredi. Un’altra è che i registri immobiliari lo dicano. I registri funzionano per continuità: ogni passaggio di proprietà deve risultare collegato al precedente. Se il defunto era l’ultimo intestatario e tu vendi senza che l’accettazione sia trascritta, c’è un anello mancante nella catena.
L’art. 2648 c.c. prevede che l’accettazione dell’eredità che comporta l’acquisto di diritti su immobili venga trascritta. E l’art. 2650 c.c. stabilisce il principio di continuità delle trascrizioni: le trascrizioni successive non producono effetto se non è stato trascritto l’atto anteriore di acquisto. In parole più semplici, la trascrizione della vendita a favore del compratore funziona pienamente solo se prima risulta trascritta l’accettazione a favore tuo.
Questo è il motivo per cui il notaio ne parla, e il motivo per cui non può farne a meno.
Quando si fa
Nella maggior parte dei casi la trascrizione dell’accettazione tacita si fa contestualmente al contratto definitivo di vendita (quello che di solito si chiama rogito). Il notaio redige un unico atto — la vendita — e cura due formalità distinte: la trascrizione dell’accettazione tacita e la trascrizione della vendita.
Può anche essere fatta prima, con un atto autonomo, se serve anticiparla: per esempio perché l’acquirente, o la banca che finanzia l’acquisto, vuole verificare che la catena sia completa prima della stipula. Per farlo, però, serve un titolo su cui fondarla. O c’è un atto di accettazione espressa dell’eredità, fatto per atto pubblico o per scrittura privata autenticata, oppure l’erede deve aver già venduto un altro bene ereditario con un atto precedente, che vale già come accettazione tacita (art. 2648, secondo e terzo comma, c.c.).
Espressa o tacita: dove si trascrive
C’è una differenza pratica tra le due forme di accettazione, e riguarda il luogo in cui si trascrivono.
L’accettazione espressa si trascrive subito in tutte le conservatorie dei registri immobiliari in cui il defunto aveva dei beni. L’accettazione tacita, invece, si trascrive soltanto nella conservatoria in cui si trova il bene che si sta vendendo.
Ne consegue che, se più avanti l’erede vende un altro bene che si trova in un’altra circoscrizione immobiliare, la trascrizione dell’accettazione tacita va ripetuta anche lì.
Se nei registri c’è già una trascrizione, ma su un altro bene
Può capitare di trovare, nella circoscrizione in cui si trova l’immobile che vendi, una trascrizione dell’accettazione tacita già eseguita, ma su un bene diverso da quello che vendi oggi. Basta quella, o bisogna trascrivere di nuovo? Sul punto ci sono due tesi, entrambe autorevolmente sostenute.
La prima poggia sull’unicità dell’accettazione. L’eredità si accetta una volta sola e per intero — la legge considera nulla l’accettazione parziale (art. 475, terzo comma, c.c.) — e quindi la trascrizione già eseguita, anche se riferita a un bene diverso, sarebbe sufficiente.
La seconda fa leva sul dato letterale dell’art. 2660, n. 5, c.c. La nota di trascrizione deve indicare la natura e la situazione dei beni «con le indicazioni richieste dall’articolo 2826», cioè il comune e i dati catastali del singolo immobile. Da qui la lettura secondo cui la trascrizione va eseguita su ogni singolo bene.
Non c’è una risposta certa: sono due tesi, e nessuna delle due si può dire sbagliata.
Cosa succede se c’è stata una dichiarazione di successione ma non l’accettazione
È il punto che genera più confusione. La dichiarazione di successione è un adempimento fiscale: serve a liquidare le imposte dovute per il trasferimento dei beni dal defunto agli eredi. Va presentata all’Agenzia delle Entrate e ha effetti catastali — aggiorna l’intestazione —, ma non è un’accettazione dell’eredità e non sostituisce la trascrizione nei registri immobiliari.
Puoi aver presentato la dichiarazione di successione anni fa, aver pagato le imposte, risultare intestatario in catasto, e avere comunque i registri immobiliari incompleti. Sono due binari diversi che viaggiano in parallelo.
Cosa succede se l’eredità ha più passaggi
Se l’immobile è passato per più di un’eredità — ad esempio il nonno lo ha lasciato al padre, il padre lo ha lasciato a te —, ogni passaggio non trascritto va recuperato. Servono tante trascrizioni di accettazione tacita quanti sono gli anelli mancanti. Il notaio lo verifica effettuando una visura ipotecaria: dai registri risulta chi era l’ultimo titolare trascritto, e da lì si conta quanti passaggi vanno colmati.
Ognuna di queste trascrizioni ha un costo autonomo, e questo è il motivo per cui il preventivo può salire in modo inatteso quando la proprietà ha una storia successoria lunga.
Cosa comporta sul piano dei costi
Per ogni trascrizione dell’accettazione si pagano l’imposta di bollo, l’imposta ipotecaria e la tassa ipotecaria, per un totale, ad oggi, di 294,00 euro. Se i passaggi ereditari da trascrivere sono più di uno, l’importo si ripete per ciascun passaggio. A questi costi si aggiunge il compenso del notaio, che è variabile e dipende dal singolo professionista.
Quali documenti servono
Per predisporre la trascrizione dell’accettazione tacita, lo studio ha bisogno di alcuni elementi. Ecco un elenco da tenere a portata di mano:
- certificato di morte del defunto (o dei defunti, se i passaggi sono più di uno)
- copia della dichiarazione di successione già presentata, con le eventuali ricevute di voltura catastale
- copia del testamento, se c’è, e del relativo verbale di pubblicazione
- documento d’identità e codice fiscale di chi vende
- atto di provenienza dell’immobile in capo al defunto (o ai defunti)
Lo studio effettua le visure ipotecarie e catastali necessarie a ricostruire i passaggi e a verificare lo stato dei registri.
Che cosa protegge la trascrizione, per chi compra
Non trascrivere l’accettazione tacita non impedisce di essere eredi: l’eredità si acquista con l’accettazione, non con la trascrizione.
La trascrizione conta soprattutto per chi compra. La trascrizione dell’accettazione dell’eredità, espressa o tacita, mette al riparo l’acquirente che abbia acquistato dall’erede apparente, cioè da chi si comportava da erede senza esserlo. La legge fa salvi i diritti che il terzo ha acquistato in buona fede e a titolo oneroso dall’erede apparente; ma per gli immobili questa tutela vale solo se l’acquisto a titolo di erede e l’acquisto dall’erede apparente sono stati trascritti prima dell’acquisto dell’erede vero, o prima della domanda giudiziale contro l’erede apparente (art. 534, secondo e terzo comma, c.c.).
Se puoi, segnala al notaio incaricato della vendita che l’immobile proviene da eredità già al momento del preliminare: permette di stimare tempi e costi con maggiore precisione, e di evitare sorprese a ridosso della data fissata per il contratto definitivo.
Per un preventivo che tenga conto dei passaggi ereditari del tuo caso, puoi usare la pagina preventivi.
Domande frequenti
La dichiarazione di successione non basta per vendere?
No. La dichiarazione di successione è un adempimento fiscale e aggiorna il catasto, ma non sostituisce la trascrizione dell'accettazione dell'eredità nei registri immobiliari. Senza questa trascrizione la catena dei trasferimenti risulta interrotta e l'acquirente non ha piena tutela.
Chi paga la trascrizione dell'accettazione tacita?
Di regola la paga il venditore, perché è il passaggio che completa la sua posizione nei registri. È un punto da chiarire prima del contratto preliminare, perché incide sul costo complessivo dell'operazione.
Se l'immobile è passato per più eredità, servono più trascrizioni?
Sì, serve una trascrizione per ciascun passaggio ereditario non ancora risultante dai registri immobiliari, e per ognuna si pagano di nuovo imposta di bollo, imposta ipotecaria e tassa ipotecaria.
Si può fare la trascrizione prima del giorno della vendita?
Sì, ma serve un titolo su cui fondarla: un atto di accettazione espressa dell'eredità, oppure un atto con cui l'erede abbia già venduto un altro bene ereditario (art. 2648 c.c.). Può essere utile quando l'acquirente o la sua banca vogliono verificare che la catena sia completa prima della stipula.
Se vuoi sapere quanto costerebbe l'atto, chiedi un preventivo: la risposta arriva scritta, di norma in giornata.
Aggiornata al 24 settembre 2026.
La fotografia in cima è generata: non ritrae luoghi né persone reali. Trasparenza AI.